

Postbank

- 21.34K Rezensionen
- 4,5
- Downloads
- 1.000.000+
 Analyse von Appgk
Wer seine Bankgeschäfte meistens am Smartphone erledigt, möchte vor allem eines: schnell erkennen, was auf dem Konto passiert, und eine Überweisung ohne unnötige Umwege abschließen. Genau dort setzt die Postbank App an. Ich habe sie als mobile Banking-Anwendung betrachtet und finde sie besonders dann sinnvoll, wenn du bereits ein Konto bei der Postbank nutzt und deine täglichen Finanzaufgaben nicht jedes Mal im Browser erledigen möchtest.
Die Anwendung gehört zur Kategorie Finanzen und wird von Postbank – eine Niederlassung der Deutsche Bank AG entwickelt. Sie ist kostenlos erhältlich, für USK ab 0 Jahren freigegeben und läuft ab Android 9. Mit mehr als einer Million Installationen und einem Durchschnitt von 4,5 bei ungefähr 157.000 Bewertungen wirkt sie wie eine etablierte Lösung, nicht wie ein experimentelles Zusatzangebot. Die aktuelle Version ist 3.34.2.8346.
Mein Eindruck fällt insgesamt positiv aus, aber nicht blind begeistert. Die App ist vor allem ein Werkzeug für Kontrolle und Routine: Kontostand prüfen, Umsätze nachsehen, eine Zahlung anstoßen und die eigenen Finanzen unterwegs im Blick behalten. Wer umfangreiche Haushaltsplanung, viele Banken in einer Oberfläche oder besonders detaillierte Auswertungen erwartet, sollte seine Ansprüche vorher einordnen. Für das klassische Postbank-Banking auf dem Smartphone ist sie dagegen ein naheliegender Einstieg.
Was dich nach der Installation erwartet
Die wichtigste Stärke liegt in der Nähe zum Alltag. Ich muss nicht erst einen Laptop öffnen, um zu prüfen, ob eine erwartete Zahlung angekommen ist oder ob eine Abbuchung bereits berücksichtigt wurde. Gerade bei kleinen Fragen – etwa vor dem Einkauf, nach einem Gehaltseingang oder beim Abgleich einer Rechnung – ist eine mobile Banking-App deutlich praktischer als der Besuch einer Filiale oder der Umweg über einen Desktop-Browser.
Die Oberfläche ist dabei nicht als Finanzanalyseprogramm gedacht. Sie soll dir einen direkten Zugang zu deinen Postbank-Finanzen geben. Das klingt schlicht, ist aber ein Vorteil: Für viele Nutzer ist nicht entscheidend, möglichst viele Diagramme zu sehen, sondern den aktuellen Stand und die letzten Bewegungen schnell zu finden. Ich würde die App deshalb eher als tägliches Kontrollzentrum denn als vollständiges Finanzplanungswerkzeug beschreiben.
Ein realistisches Beispiel: Du bist unterwegs und möchtest vor dem Bezahlen noch einmal kontrollieren, ob eine größere Lastschrift schon vom Konto abgegangen ist. Statt dich auf eine grobe Erinnerung zu verlassen, öffnest du die Anwendung, siehst den Kontostand und prüfst die Umsatzliste. Diese kurze Kontrolle kann helfen, eine Zahlung nicht doppelt einzuplanen. Genau für solche Momente ist der mobile Zugriff wertvoll.
Die kostenlose Bereitstellung senkt die Einstiegshürde. Trotzdem solltest du nicht erwarten, dass eine Banking-App automatisch alle Aufgaben rund um Geld ersetzt. Eine separate Budget-App kann bei langfristigen Kategorien und Sparzielen übersichtlicher sein. Ebenso ist eine Multibanking-Anwendung besser geeignet, wenn du Konten verschiedener Institute zentral zusammenführen möchtest. Die Postbank App überzeugt dort, wo die direkte Verbindung zu deinem Postbank-Konto wichtiger ist als maximale Vielseitigkeit.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ein weiterer Punkt für Erstnutzer: Die App ist kein Ersatz für deine Zugangsdaten oder deine Aufmerksamkeit. Auch wenn der mobile Zugriff bequem ist, solltest du vor jeder Freigabe prüfen, was du tatsächlich bestätigst. Besonders bei Überweisungen zählt nicht nur, dass der Vorgang technisch funktioniert, sondern dass Empfänger, Betrag und Verwendungszweck stimmen.
Für wen der mobile Zugang besonders passt
Ich würde die Anwendung vor allem Menschen empfehlen, die ihr Postbank-Konto regelmäßig selbst verwalten und dafür nicht auf einen stationären Rechner angewiesen sein möchten. Studenten, Berufstätige, Familien und Nutzer, die viel unterwegs sind, profitieren von der schnellen Kontrolle. Auch wer nur gelegentlich eine Überweisung ausführt, kann die App als bequemen Zugang verwenden, statt jedes Mal die Weboberfläche aufzurufen.
Die besten Aspekte von Postbank
Das solltest du über Postbank wissen
Weniger passend ist sie für Personen, die bewusst alle Finanzprodukte in einer unabhängigen Übersicht bündeln möchten. Wenn du Konten, Karten und Depots bei mehreren Banken vergleichst, brauchst du wahrscheinlich zusätzliche Software. Ebenso solltest du eine andere Lösung erwägen, wenn du vor allem detaillierte Budgetberichte, automatische Kategorien oder eine besonders umfangreiche Vermögensplanung suchst. Die Postbank App ist in erster Linie banknah und praktisch, nicht als umfassendes Finanzstudio konzipiert.
Der erste Start und die Einrichtung
Beim ersten Öffnen würde ich mir bewusst Zeit nehmen und nicht versuchen, die Einrichtung zwischen zwei Terminen zu erledigen. Bei Banking-Anwendungen ist ein ruhiger Start sinnvoller als ein schneller Klick durch mehrere Sicherheits- oder Anmeldeschritte. Halte deine üblichen Zugangsinformationen bereit und lies jede Anzeige aufmerksam, bevor du fortfährst. So erkennst du besser, ob du gerade nur den Zugang einrichtest oder bereits eine konkrete Aktion vorbereitest.
Die Anwendung richtet sich an bestehende Postbank-Kunden. Das ist ein wichtiger Unterschied zu einer unabhängigen Finanz-App, die möglicherweise nur Konten verschiedener Anbieter zusammenliest. Hier geht es um den direkten Zugang zum Postbank-Banking. Wer noch kein entsprechendes Konto besitzt, wird aus der App daher keinen vollwertigen allgemeinen Finanzmanager machen können.
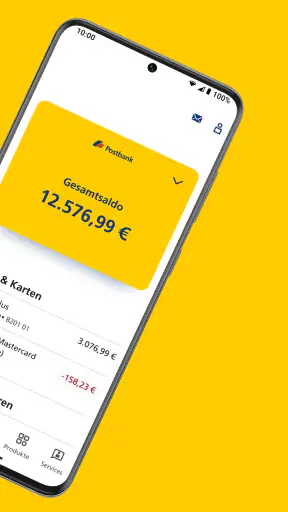
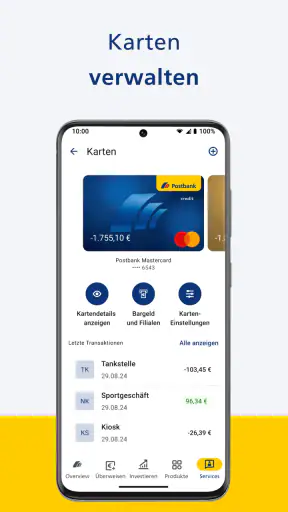
Nach der Anmeldung lohnt sich ein kurzer Rundgang, bevor du sofort eine Überweisung startest. Suche zuerst den Kontostand, öffne die Umsatzansicht und achte darauf, wie aktuelle und bereits gebuchte Bewegungen dargestellt werden. Dieser kleine Test spart später Zeit, weil du nicht während einer dringenden Zahlung herausfinden musst, wo sich eine bestimmte Information befindet.
Mein praktischer Tipp für die Einrichtung lautet: Prüfe zuerst eine harmlose Information und erst danach eine Aktion mit Folgen. Wenn du den Kontostand und einen bekannten Umsatz wiedererkennst, weißt du, dass der Zugang grundsätzlich sinnvoll funktioniert. Erst dann würde ich mich mit Überweisungen oder anderen bankbezogenen Vorgängen beschäftigen.
Die Android-Unterstützung ab Version 9 macht die App für viele noch genutzte Geräte zugänglich. Trotzdem hängt das tatsächliche Gefühl der Bedienung auch vom Smartphone, der Bildschirmgröße und der verwendeten Android-Oberfläche ab. Auf einem älteren Gerät kann eine Banking-App grundsätzlich weniger angenehm wirken, selbst wenn sie technisch installiert werden kann. Für sensible Finanzvorgänge ist außerdem ein gepflegtes Betriebssystem wichtiger als ein möglichst altes Gerät weiterzuverwenden.
Screenshots
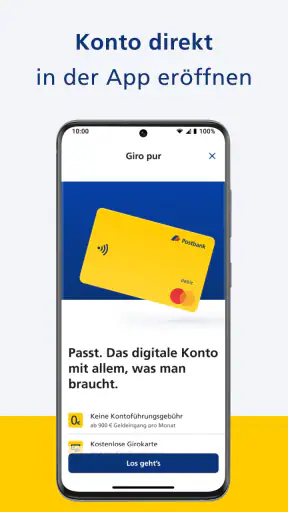
So kommst du zur ersten gelungenen Aktion
Die erste sinnvolle Erfolgskontrolle ist für mich nicht das bloße Öffnen, sondern das sichere Auffinden einer bereits bekannten Kontobewegung. Öffne nach der Anmeldung den Kontobereich und suche einen Umsatz, dessen Betrag oder Bezeichnung du erwartest. Wenn du diese Bewegung erkennst, hast du sofort verstanden, welchen praktischen Nutzen die App bietet: Du kannst deine Finanzlage selbstständig vom Smartphone aus überprüfen.
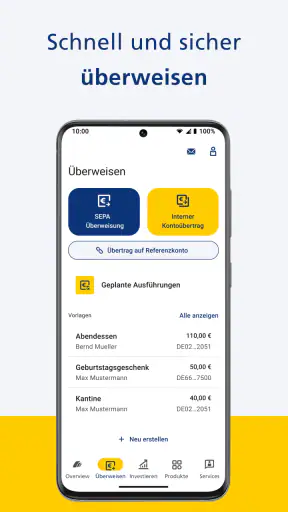
Danach kannst du eine Überweisung vorbereiten, falls du diese Funktion für deinen Alltag brauchst. Ich würde die Daten nicht aus einer Nachricht nebenbei abtippen, sondern Empfängerinformationen sorgfältig vergleichen. Vor dem Absenden solltest du Betrag und Verwendungszweck noch einmal von Anfang bis Ende lesen. Dieser zusätzliche Moment ist keine lästige Formalität, sondern die wichtigste Sicherheitsroutine bei einer mobilen Zahlung.
Gerade Erstnutzer verwechseln gelegentlich die Anzeige eines Umsatzes mit dem tatsächlichen verfügbaren Betrag. Eine einzelne Bewegung kann bereits vorgemerkt, noch nicht endgültig gebucht oder durch andere Vorgänge beeinflusst sein. Deshalb empfehle ich, bei wichtigen Entscheidungen nicht nur eine Zeile anzusehen, sondern den Kontostand und die jüngsten Umsätze gemeinsam zu betrachten.
Ein nützlicher Arbeitsablauf sieht so aus: Erst öffnest du die App und prüfst den Kontostand. Danach kontrollierst du die letzten Buchungen. Anschließend entscheidest du, ob eine Überweisung wirklich nötig ist. Erst im letzten Schritt gibst du die Zahlung frei. Dieser Ablauf klingt langsam, dauert aber im Alltag kaum länger und reduziert das Risiko, aus einer falschen Annahme heraus zu handeln.
Wenn du die Anwendung nur zum Kontostandprüfen nutzt, ist das bereits ein vollständiger Anwendungsfall. Du musst nicht sofort jede angebotene Möglichkeit ausprobieren. Eine gute Banking-App sollte sich in deine Gewohnheiten einfügen, statt dich zu zwingen, deine gesamte Finanzorganisation neu aufzubauen.
Wo neue Nutzer leicht durcheinanderkommen
Die häufigste Verwirrung bei mobilem Banking entsteht nicht unbedingt durch die Anmeldung, sondern durch die Bedeutung verschiedener Kontostände und Umsatzstatus. Eine sichtbare Buchung beantwortet nicht immer automatisch die Frage, wie viel Geld du ohne weiteres ausgeben solltest. Bei einer knappen Haushaltsplanung ist es daher klüger, zusätzlich an offene Zahlungen und regelmäßige Abbuchungen zu denken.
Auch die Suche nach einem bestimmten Umsatz kann ungewohnt sein, wenn du bisher nur Papierauszüge oder eine andere Bank-App verwendet hast. Nimm dir am Anfang einige Minuten, um die Darstellung zu verstehen. Prüfe, ob du zwischen Konten oder Bereichen wechseln kannst, falls du mehr als einen relevanten Postbank-Zugang verwendest, und gewöhne dich an die Reihenfolge, in der Informationen angezeigt werden.
Eine weitere Stolperfalle ist die Erwartung, dass jede mobile Aktion sofort endgültig sichtbar sein muss. Bei Bankvorgängen können Bearbeitung und Anzeige zeitlich unterschiedlich wirken. Wenn eine Zahlung nicht unmittelbar so erscheint, wie du es erwartest, solltest du nicht vorschnell erneut senden. Prüfe zuerst den Vorgang und die angezeigten Informationen, damit aus Unsicherheit keine Doppelzahlung wird.
Bei einer Überweisung ist außerdem wichtig, zwischen dem Ausfüllen und dem tatsächlichen Freigeben zu unterscheiden. Das Eintragen von Daten bedeutet noch nicht automatisch, dass das Geld bereits angewiesen wurde. Umgekehrt solltest du eine Freigabe nicht beiläufig bestätigen, nur weil du den Vorgang schon einmal begonnen hast. Ich empfehle, vor jeder endgültigen Bestätigung eine kurze Pause einzulegen und die Kerndaten bewusst zu kontrollieren.
Falls du dein Smartphone wechselst oder die App neu einrichtest, plane die Anmeldung nicht für den Moment ein, in dem du dringend Geld überweisen musst. Ein Gerätewechsel ist ein guter Anlass, den Zugang in Ruhe zu prüfen. Diese Vorbereitung ist besonders hilfreich, wenn du die Anwendung selten verwendest und deine Zugangsdaten nicht auswendig kennst.
Die Stärken im Vergleich zu Browser und Multibanking
Gegenüber dem mobilen Browser liegt der Vorteil vor allem in der direkten, auf das Smartphone zugeschnittenen Nutzung. Du musst keine Webseite suchen, dich nicht durch eine allgemeine Browseransicht bewegen und kannst deine Bankroutine an einem festen Ort beginnen. Für den schnellen Blick auf Konto und Umsätze wirkt das natürlicher als eine Seite, die ursprünglich für größere Bildschirme entworfen wurde.
Der Browser bleibt trotzdem eine sinnvolle Alternative, wenn du lieber mit einer Tastatur arbeitest, viele Informationen nebeneinander vergleichen möchtest oder die App gerade nicht verwenden kannst. Bei längeren Überweisungsdaten kann ein größerer Bildschirm sogar angenehmer sein. Ich sehe die Anwendung deshalb nicht als vollständigen Ersatz für jede andere Zugangsart, sondern als bequemsten Weg für die häufigsten mobilen Aufgaben.
Im Vergleich zu Multibanking-Apps ist die klare Bindung an Postbank zugleich Stärke und Einschränkung. Du bekommst einen direkten Zugang zu deinem Postbank-Finanzbereich, musst aber nicht erwarten, dass daraus automatisch eine neutrale Gesamtansicht sämtlicher Bankverbindungen entsteht. Wer bei mehreren Instituten aktiv ist, sollte überlegen, ob die zusätzliche Übersicht einer Multibanking-Lösung wichtiger ist als die Nähe zur eigenen Bank.
Budget-Apps können bei Ausgabenkategorien, Monatszielen und langfristigen Gewohnheiten stärker sein. Dafür benötigen sie oft eine andere Art der Einrichtung und passen nicht immer so unmittelbar zu den täglichen Bankvorgängen. Ich würde die Postbank App für die Kontrolle und Ausführung nutzen und eine zusätzliche Anwendung nur dann ergänzen, wenn mir echte Planungsfunktionen fehlen. So vermeidest du, zwei Programme ohne klar getrennte Aufgaben parallel zu pflegen.
Praktische Gewohnheiten für den Alltag
Die App wird am nützlichsten, wenn du sie nicht nur in Stressmomenten öffnest. Ein kurzer regelmäßiger Blick auf Kontostand und Umsätze kann dir helfen, ungewöhnliche Bewegungen früher zu bemerken. Dabei geht es nicht darum, ständig auf das Konto zu schauen, sondern eine einfache Routine zu entwickeln, die zu deinem Zahlungsalltag passt.
Vor einer größeren Ausgabe würde ich zuerst die jüngsten Buchungen prüfen und danach an noch ausstehende regelmäßige Kosten denken. Die Umsatzliste zeigt dir, was bereits passiert ist; sie ersetzt aber nicht deine eigene Planung für Zahlungen, die erst später anstehen. Diese Unterscheidung ist einer der wichtigsten praktischen Punkte, wenn du die Anwendung nicht nur zum Nachsehen, sondern für bessere Entscheidungen verwenden möchtest.
Ein zweiter Tipp betrifft wiederkehrende Überweisungen: Speichere oder bestätige nichts gedankenlos, nur weil ein ähnlicher Vorgang schon einmal funktioniert hat. Empfänger und Betrag können sich ändern. Gerade bei bekannten Zahlungspartnern überspringt man leicht die Kontrolle, weil der Ablauf vertraut wirkt. Ich würde jede Zahlung kurz gegen die aktuelle Rechnung oder Nachricht abgleichen.
Ein dritter, weniger offensichtlicher Vorteil ist die Möglichkeit, finanzielle Entscheidungen direkt dort zu treffen, wo die Frage entsteht. Wenn du im Geschäft stehst, eine Rechnung erhältst oder eine Rückerstattung erwartest, musst du deine Kontoinformationen nicht erst später zusammensuchen. Diese unmittelbare Rückmeldung macht die Anwendung nützlicher als eine reine Monatsübersicht auf Papier.
Allerdings solltest du die App nicht als alleinige Sicherheitsstrategie betrachten. Ein stark geschütztes Gerät, vorsichtiger Umgang mit Nachrichten und eine genaue Prüfung von Freigaben bleiben genauso wichtig. Komfort darf nicht dazu führen, dass du Zahlungsdaten schneller bestätigst, als du sie gelesen hast.
Mein Fazit für den Einstieg
Die Postbank App ist eine überzeugende Wahl für Postbank-Kunden, die ihr Konto unkompliziert vom Android-Smartphone aus verwalten möchten. Sie bietet einen kostenlosen mobilen Zugang, ist ab Android 9 nutzbar und richtet sich dank der Altersfreigabe USK ab 0 Jahren an ein breites Publikum. Die große Zahl an Installationen und der Durchschnitt von 4,5 bei rund 157.000 Bewertungen passen zu meinem Eindruck einer bekannten und regelmäßig genutzten Banking-Lösung.
Besonders gut gefällt mir, dass der Nutzen schnell verständlich wird: anmelden, Kontostand prüfen, einen bekannten Umsatz finden und anschließend bei Bedarf eine Zahlung sorgfältig vorbereiten. Dieser Weg führt ohne Umwege zum ersten echten Erfolg. Wer seine Finanzen hauptsächlich bei der Postbank führt, bekommt damit einen praktischen Begleiter für unterwegs.
Die Grenzen sind ebenso klar. Für mehrere Banken, ausgefeilte Budgetplanung oder besonders umfangreiche Finanzanalysen ist eine andere Anwendung möglicherweise besser. Auch wer Überweisungen grundsätzlich lieber am großen Bildschirm vorbereitet, wird den mobilen Zugang nicht für jede Situation bevorzugen. Das sind keine Fehler, sondern Hinweise darauf, dass die App ihre beste Rolle als direkter Postbank-Zugang spielt.
Meine Empfehlung lautet deshalb: Installiere sie, wenn du Postbank-Kunde bist und Kontostand, Umsätze und alltägliche Bankvorgänge ohne Browser erledigen möchtest. Nimm dir für die erste Anmeldung Ruhe, prüfe zunächst eine bekannte Buchung und entwickle anschließend einen festen Kontrollablauf vor jeder Zahlung. Der größte praktische Gewinn ist nicht die Menge an Funktionen, sondern die schnelle, bewusste Kontrolle über dein eigenes Konto.
Häufig gestellte Fragen zu Postbank
Was ist die Postbank-App und welche Funktionen bietet sie?
Die Postbank-App ermöglicht Ihnen, viele alltägliche Bankgeschäfte direkt auf dem Smartphone zu erledigen. Dazu gehören unter anderem Kontostand und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Kontoauszüge abrufen. Je nach freigeschalteten Produkten können außerdem weitere Services verfügbar sein. Der genaue Funktionsumfang kann sich durch App-Updates, Kontomodell und Sicherheitsfreigaben unterscheiden.
Wie sicher ist die Nutzung der Postbank-App?
Die App verwendet verschiedene Sicherheitsmechanismen, um den Zugriff auf Ihre Kontodaten und Transaktionen zu schützen. Dazu gehören persönliche Zugangsdaten, Gerätebindung sowie eine zusätzliche Freigabe von Aufträgen, beispielsweise über ein Sicherheitsverfahren der Postbank. Sie sollten die App ausschließlich aus offiziellen App-Stores installieren, Ihr Smartphone regelmäßig aktualisieren und Zugangsdaten niemals per E-Mail, SMS oder Telefon weitergeben.
Welche Voraussetzungen gelten für die Anmeldung in der Postbank-App?
Für die Nutzung benötigen Sie in der Regel ein geeignetes Android- oder iOS-Gerät, eine stabile Internetverbindung und ein für das Online-Banking freigeschaltetes Postbank-Konto. Zusätzlich müssen Sie Ihre Zugangsdaten und das von der Postbank unterstützte Sicherheitsverfahren eingerichtet haben. Bei einer erstmaligen Anmeldung oder einem Gerätewechsel können weitere Bestätigungsschritte erforderlich sein, bevor alle Funktionen verwendet werden können.
Kann ich mit der Postbank-App Überweisungen und andere Bankaufträge durchführen?
Ja, die App ist für viele typische Bankaufträge ausgelegt. Sie können beispielsweise Überweisungen erfassen, Empfänger auswählen und den Auftrag anschließend mit dem vorgesehenen Sicherheitsverfahren bestätigen. Auch Terminüberweisungen oder Daueraufträge können je nach Konto und aktueller App-Version verfügbar sein. Prüfen Sie vor der Freigabe immer Empfänger, IBAN, Betrag und Verwendungszweck sorgfältig, da fehlerhafte Aufträge problematisch sein können.
Ist die Postbank-App kostenlos und welche Kosten können entstehen?
Der Download der Postbank-App ist normalerweise kostenlos. Für die Nutzung können jedoch die allgemeinen Konditionen Ihres Kontos und Ihres Mobilfunk- oder Internetanbieters gelten. Einzelne Bankleistungen, bestimmte Kontomodelle oder Sicherheitsverfahren können Gebühren verursachen. Auch mobile Daten können Kosten entstehen lassen, wenn Sie die App unterwegs ohne WLAN verwenden. Informieren Sie sich deshalb vorab im aktuellen Preis- und Leistungsverzeichnis der Postbank.













